
రిటైర్మెంట్ తర్వాత ఆర్థిక స్వాతంత్ర్యం భారతీయ కుటుంబాల్లో పెరుగుతున్న ఆందోళనగా ఎలా మారుతోంది?
పెరుగుతున్న వైద్య ఖర్చులు, దీర్ఘాయుష్షు దృష్ట్యా భారతీయ కుటుంబాలకు రిటైర్మెంట్ భద్రత అత్యంత ప్రాధాన్య అంశంగా మారింది.
- Published By: V Santhosh Kumar , Updated On : October 23, 2026 / 6:46 PM IST



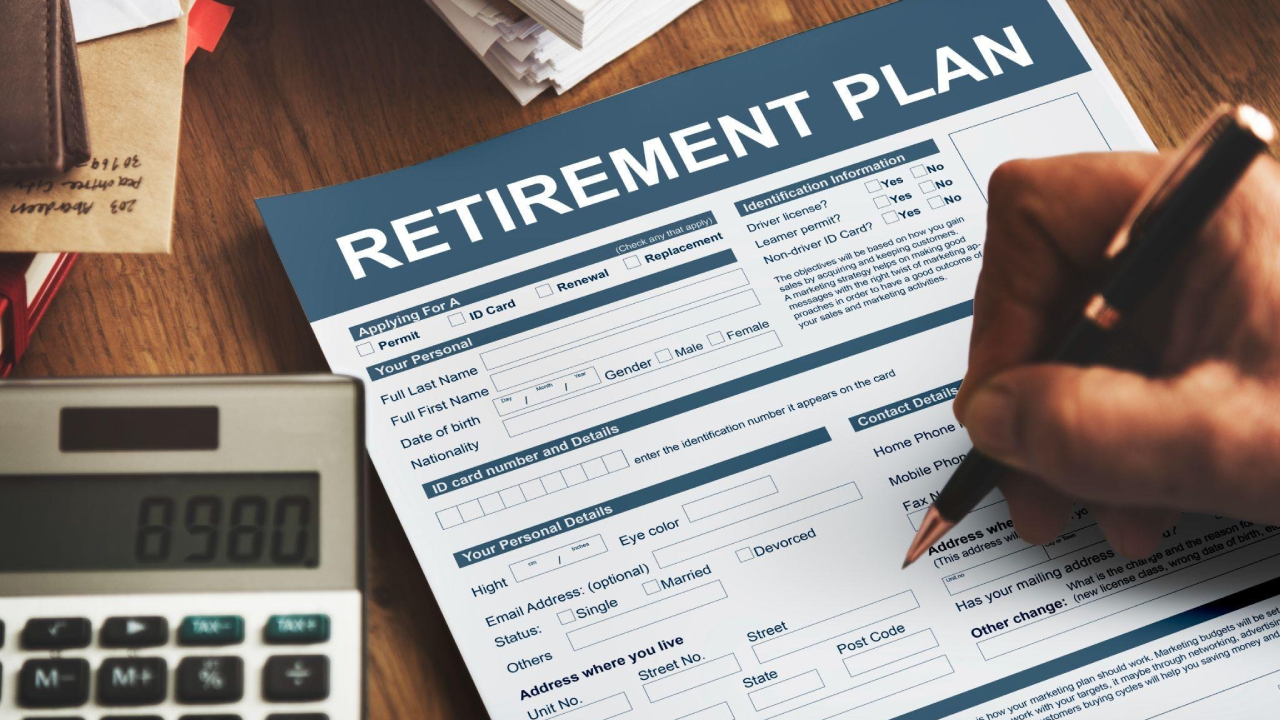
Personal financial planning for retirement security regular income and family health insurance
ఉద్యోగ ఆదాయం ఆగిపోయిన తర్వాత కూడా జీవన ఖర్చులు, వైద్య వ్యయాలు, అత్యవసర అవసరాలను నిర్వహించడానికి సరిపడా నిధులు అవసరం కావడంతో, రిటైర్మెంట్ భద్రత ఇప్పుడు మొత్తం కుటుంబానికి సంబంధించిన అంశంగా మారుతోంది. సవాలు కేవలం పెద్ద మొత్తంలో రిటైర్మెంట్ నిధిని కూడబెట్టడం మాత్రమే కాదు; ఆ పొదుపులను వేగంగా ఖర్చు చేయకుండా స్థిరమైన ఆదాయాన్ని పొందడం కూడా అవసరం.
YSRCP: ఎంపీటీసీ, జడ్పీటీసీ నామినేషన్ల వివాదం.. ఏపీ హైకోర్టులో వైసీపీ పిటిషన్
రిటైర్మెంట్ కాలం పొడవుగా మారడం, ఆరోగ్య సంరక్షణ ఖర్చులు పెరగడం వంటి కారణాల వల్ల ప్రస్తుత పొదుపులు, పెన్షన్ ఆదాయం భవిష్యత్తులో ఆర్థిక స్వాతంత్ర్యాన్ని కొనసాగించడానికి సరిపోతాయా అనే సందేహాలు కుటుంబాల్లో పెరుగుతున్నాయి. అందువల్ల రిటైర్మెంట్ ప్రణాళికలో కుటుంబాలు మరింత చురుకైన పాత్ర పోషించడం ప్రారంభించాయి.
రిటైర్మెంట్ భద్రత భారతీయ కుటుంబాలకు ఇప్పుడు ఎందుకు పెద్ద ఆందోళనగా మారింది?
రిటైర్మెంట్ అనేది అనేక సంవత్సరాలు కొనసాగవచ్చు. అయితే జీతాలు లేదా వ్యాపార ఆదాయం చాలా ముందుగానే ఆగిపోవచ్చు. పిల్లలపై పూర్తిగా ఆధారపడకుండా కుటుంబ ఖర్చులు, వైద్య బిల్లులు, ద్రవ్యోల్బణం మరియు అనూహ్య ఆర్థిక బాధ్యతలను నిర్వహించడానికి ముందస్తు ప్రణాళిక అవసరం.
పొదుపులు క్రమమైన ఆదాయాన్ని సృష్టించలేని ఆస్తుల్లో కేంద్రీకృతమై ఉంటే పరిస్థితి మరింత క్లిష్టమవుతుంది. కుటుంబాలు తమ నెలవారీ అవసర ఖర్చులను అంచనా వేయాలి, అందుబాటులో ఉన్న పెన్షన్ ఆదాయాన్ని గుర్తించాలి మరియు అదనంగా ఎంత ఆదాయం అవసరమో లెక్కించాలి. ఇలా ముందుగానే అర్థం చేసుకోవడం ద్వారా మెరుగైన రిటైర్మెంట్ నిర్ణయాలు తీసుకోవచ్చు.
రిటైర్డ్ వ్యక్తుల్లో ఆర్థిక ఆధారపడే పరిస్థితి పెరగడానికి ప్రధాన కారణాలు ఏమిటి?
రిటైర్మెంట్ సమయంలో ఆర్థిక ఆధారపడే ప్రమాదాన్ని అనేక అంశాలు పెంచగలవు. పెరుగుతున్న జీవన వ్యయాలు, తగినంత పొదుపుల లేకపోవడం, పరిమిత పెన్షన్ కవరేజ్, ఆరోగ్య ఖర్చులు మరియు ఎక్కువ కాలం కొనసాగే రిటైర్మెంట్ వంటి అంశాలు కుటుంబ ఆర్థిక పరిస్థితిపై ఒత్తిడిని పెంచుతాయి.
ప్రత్యేకంగా ఈ మూడు అంశాలపై దృష్టి పెట్టాలి:
- తగినంత పొదుపుల లేకపోవడం: ఉద్యోగ కాలంలో అస్థిరంగా చేసిన పెట్టుబడులు ఆశించినంత రిటైర్మెంట్ నిధిని అందించకపోవచ్చు.
- వైద్య ఖర్చులు: చికిత్స, మందులు, దీర్ఘకాలిక సంరక్షణ ఖర్చులు రోజువారీ జీవనానికి ఉద్దేశించిన పొదుపులను తగ్గించవచ్చు.
- అనుకోని ఉపసంహరణలు: కుటుంబ అవసరాలు లేదా మార్కెట్ నష్టాలు భవిష్యత్తు నిధులను ప్రభావితం చేయవచ్చు.
రిటైర్మెంట్ పొదుపులను కేవలం పెట్టుబడి లక్ష్యంగా కాకుండా కుటుంబ ఆర్థిక భద్రతలో భాగంగా పరిశీలించడం అవసరం.
మారుతున్న కుటుంబ వ్యవస్థలు రిటైర్మెంట్ ప్రణాళికను ఎలా ప్రభావితం చేస్తున్నాయి?
యువ కుటుంబ సభ్యులు ఇప్పుడు తమ కెరీర్, గృహ రుణాలు, పిల్లల విద్య మరియు ఇతర ఆర్థిక బాధ్యతలను నిర్వహిస్తున్నారు. చాలా మంది వేర్వేరు నగరాల్లో నివసించడం వల్ల వృద్ధ తల్లిదండ్రులకు నిరంతర ఆర్థిక సహాయం అందించడం కష్టమవుతోంది.
అందుకే రిటైర్మెంట్ నిధులపై కుటుంబ చర్చలు ముందుగానే జరగడం అవసరం. తల్లిదండ్రులు స్వయంగా భరించగల ఖర్చులు ఏవి? కుటుంబ సభ్యుల సహాయం ఎంతవరకు వాస్తవికంగా లభించవచ్చు? అనే అంశాలను స్పష్టంగా నిర్ణయించడం ఉపయోగకరం.
రిటైర్మెంట్లో ఆర్థిక ఆధారపడటం మొత్తం కుటుంబంపై ఎలా ప్రభావం చూపిస్తుంది?
రిటైర్మెంట్ ఆదాయం సరిపోకపోతే, పని చేసే కుటుంబ సభ్యులు తమ విద్య, గృహ కొనుగోలు లేదా స్వంత రిటైర్మెంట్ కోసం కేటాయించిన పొదుపులను మళ్లించాల్సి రావచ్చు. దీని వల్ల బహుళ తరాలపై ఆర్థిక ఒత్తిడి పెరుగుతుంది.
రిటైర్మెంట్ ఆదాయం సరిపోని సందర్భాల్లో, కుటుంబ సభ్యులు నడుస్తున్న జీవన మరియు వైద్య ఖర్చులను నిర్వహించడానికి తమ ఆర్థిక లక్ష్యాలను వాయిదా వేయాల్సి రావచ్చు. సరైన ఆరోగ్య రక్షణ ఈ భారం కొంతవరకు తగ్గించగలదు. సమగ్ర ఫ్యామిలీ హెల్త్ ఇన్సూరెన్స్ పాలసీ అర్హులైన కుటుంబ సభ్యుల ఆసుపత్రి ఖర్చులను కవర్ చేయడంలో సహాయపడుతుంది. దీంతో వైద్య ఖర్చులు దీర్ఘకాలిక పొదుపులు మరియు రిటైర్మెంట్ ప్రణాళికలను ప్రభావితం చేసే అవకాశాన్ని తగ్గించవచ్చు.
రిటైర్డ్ వ్యక్తులు మరియు కుటుంబ సభ్యుల ఆరోగ్య అవసరాలకు వేర్వేరుగా నిధులను కేటాయించడం దీర్ఘకాలిక ఆర్థిక స్వాతంత్ర్యాన్ని బలోపేతం చేస్తుంది.
20-30 సంవత్సరాల రిటైర్మెంట్కు సంప్రదాయ పొదుపులు మాత్రమే సరిపోతాయా?
బ్యాంక్ డిపాజిట్లు, ప్రావిడెంట్ ఫండ్ మరియు ఇతర పొదుపు సాధనాలు ఆర్థిక స్థిరత్వాన్ని అందించవచ్చు. అయితే వాటి సామర్థ్యం ఉపసంహరణ అవసరాలు, రాబడులు, ద్రవ్యోల్బణం మరియు ద్రవరూపతపై ఆధారపడి ఉంటుంది.
రిటైర్మెంట్ నిధులన్నింటినీ ఒకే ఆస్తి తరగతిలో ఉంచడం దీర్ఘకాలంలో ఆదాయాన్ని పరిమితం చేయవచ్చు. కాబట్టి ఆదాయం, ద్రవరూపత మరియు వృద్ధి మధ్య సమతుల్యత కలిగిన విభిన్న పెట్టుబడి విధానం అవసరం.
రిటైర్మెంట్ తర్వాత క్రమమైన ఆదాయ వనరు ఎందుకు మరింత ముఖ్యమవుతోంది?
క్రమమైన ఆదాయ వనరు రిటైర్డ్ వ్యక్తులకు వారి అవసర ఖర్చులను నిర్వహించడంలో సహాయపడుతుంది. మొత్తం పొదుపుల నుంచి అనిశ్చిత ఉపసంహరణలు చేయాల్సిన అవసరాన్ని తగ్గిస్తుంది. అన్యుటీ ప్లాన్ రిటైర్మెంట్ నిధులను నిర్దిష్ట కాల వ్యవధిలో క్రమమైన ఆదాయంగా మార్చేందుకు సహాయపడుతుంది. దీని ద్వారా రోజువారీ ఖర్చులను మరింత స్థిరంగా నిర్వహించవచ్చు.
వివిధ అన్యుటీ ప్లాన్లు చెల్లింపు మొత్తాలు, జీవిత భాగస్వామి ప్రయోజనాలు మరియు కొనుగోలు ధర తిరిగి చెల్లింపు వంటి అంశాల్లో భిన్నంగా ఉంటాయి.
ప్రతి ఎంపికలో లిక్విడిటీ, పన్ను ప్రభావాలు, పేమెంట్ నిశ్చితత్వం మరియు వారసుల ప్రయోజనాలను పరిశీలించడం ముఖ్యం.
రిటైర్మెంట్లో ఆర్థిక ఆధారపడటాన్ని తగ్గించేందుకు కుటుంబాలు ఈరోజే ఏమి చేయాలి?
కుటుంబాలు తమ పొదుపుల లక్ష్యాలను ఆచరణాత్మక ఆర్థిక ప్రణాళికగా మార్చుకోవాలి. రిటైర్మెంట్ ప్లాన్ భవిష్యత్తు ఆదాయ అవసరాలను అంచనా వేయడం, క్రమబద్ధమైన పెట్టుబడులు చేయడం మరియు రిటైర్మెంట్ అనంతర ఆర్థిక భద్రతను నిర్మించడంలో సహాయపడుతుంది.
ఈ చర్యలను పరిగణనలోకి తీసుకోండి:
- అవసర ఖర్చులు మరియు ఐచ్ఛిక ఖర్చులను విడిగా అంచనా వేయండి.
- అంచనా వేసిన ఖర్చుల నుంచి పెన్షన్ మరియు ఇతర విశ్వసనీయ ఆదాయాలను తీసివేసి లోటును లెక్కించండి.
- వివిధ ద్రవ్యోల్బణం మరియు రాబడి పరిస్థితులను పరీక్షించండి.
- అత్యవసర నిధులు మరియు ఆరోగ్య రక్షణను కొనసాగించండి.
- దీర్ఘకాలిక రిటైర్మెంట్ అవసరాలను దృష్టిలో పెట్టుకుని ప్రణాళిక రూపొందించండి.
రిటైర్మెంట్కు ముందు ప్రతి కుటుంబం అడగాల్సిన ముఖ్యమైన ప్రశ్నలు ఏమిటి?
- ప్రస్తుత పొదుపులు మరియు పెన్షన్లు రిటైర్మెంట్ మొత్తం కాలానికి సరిపోతాయా?
- వైద్య అత్యవసరాల కోసం ఎంత నిధి వెంటనే అందుబాటులో ఉండాలి?
- అధిక మార్కెట్ ప్రమాదం లేకుండా ఆదాయం అందించే పెట్టుబడులు ఏవి?
- ఒక భాగస్వామి మరణించినప్పుడు మరొకరికి సరిపడా ఆదాయం ఉంటుందా?
- ఆస్తులు మరియు ఆర్థిక బాధ్యతలను కుటుంబ సభ్యుల మధ్య ఎలా పంచాలి?
భారతదేశంలో రిటైర్మెంట్ ప్రణాళికపై పరిశోధన చేస్తున్న కుటుంబాలు ఈ ప్రశ్నలకు సమాధానాల ఆధారంగా వాస్తవిక లక్ష్యాలను నిర్ధారించాలి.
మరింత ఆర్థిక స్వాతంత్ర్యం కలిగిన రిటైర్మెంట్కు మార్గం ఎలా ఉండాలి?
స్థిరమైన రిటైర్మెంట్ వ్యూహం అంటే క్రమమైన పొదుపులు, సరైన పెట్టుబడులు, వైద్య ఖర్చుల నుంచి రక్షణ మరియు కుటుంబ అవసరాలకు అనుగుణమైన ఆదాయ ప్రణాళిక కలయిక.
రిటైర్మెంట్ తర్వాత ఆర్థిక స్వాతంత్ర్యం సాధారణంగా ఒక్క పరిష్కారం ద్వారా సాధ్యం కాదు. అది పొదుపులు, ఆరోగ్య భద్రత మరియు విశ్వసనీయ ఆదాయ వనరుల సమతుల్యతపై ఆధారపడి ఉంటుంది.
భారతీయ కుటుంబాలకు రిటైర్మెంట్ తర్వాత ఆర్థిక స్వాతంత్ర్యం ప్రస్తుతం పెరుగుతున్న ఆందోళనగా మారుతోంది. దీర్ఘాయుష్షు, పెరుగుతున్న ఆరోగ్య ఖర్చులు మరియు మారుతున్న కుటుంబ వ్యవస్థలు రిటైర్మెంట్ నిధులపై ఎక్కువ ఒత్తిడిని సృష్టిస్తున్నాయి. ముందస్తు ప్రణాళిక, స్థిరమైన ఆదాయ వనరులు, తగిన హెల్త్ ఇన్సూరెన్స్, సరైన రిటైర్మెంట్ ప్లాన్, మరియు విశ్వసనీయ అన్యుటీ ప్లాన్ వంటి సాధనాలు ఆర్థిక ఆధారపడటాన్ని తగ్గించి మరింత భద్రమైన, గౌరవప్రదమైన రిటైర్మెంట్ జీవితానికి తోడ్పడతాయి